
La négociation ne se limite pas au taux. L’assurance, les frais de dossier, la garantie et les clauses de remboursement se discutent tout autant. Le tout se joue avant la signature de l’offre, quand la banque veut encore vous convaincre. Voici les leviers et la méthode que les courtiers utilisent pour obtenir les meilleures conditions pour votre prêt immobilier.
Ce qu’il faut retenir
- Le taux n’est qu’un levier parmi cinq : assurance, garantie, frais de dossier et IRA se négocient aussi.
- Une baisse de 0,20 % sur 20 ans peut représenter plus de 5 000 € d’économies.
- L’assurance emprunteur est le levier le plus rentable, jusqu’à 30 % du coût du crédit.
- Tout se joue avant de signer. Après, il faudra renégocier ou faire racheter le prêt.
- Un dossier solide (comptes propres, apport, stabilité) est votre meilleur argument.
Pourquoi négocier son prêt immobilier ?
Un crédit immobilier vous engage sur plusieurs années. Chaque dixième de point négocié se traduit par des milliers d’euros.
Par exemple, sur un prêt de 250 000 € sur 20 ans, une simple baisse de 0,20 % du taux représente plus de 5 000 € d’économies.
Mais au-delà du taux, négocier permet aussi d’obtenir des conditions plus souples et adaptées à votre profil : modulation des échéances, suppression des pénalités, réduction des frais annexes.
Le bon indicateur pour mesurer vos gains n’est pas le taux nominal seul, mais le TAEG, qui inclut le taux, les frais de dossier, l’assurance et les garanties. C’est lui qui reflète le coût réel de votre crédit.
Que peut-on négocier ? Les 5 leviers
Négocier un prêt ne se limite pas au taux. Voici les cinq leviers à activer avant de signer.
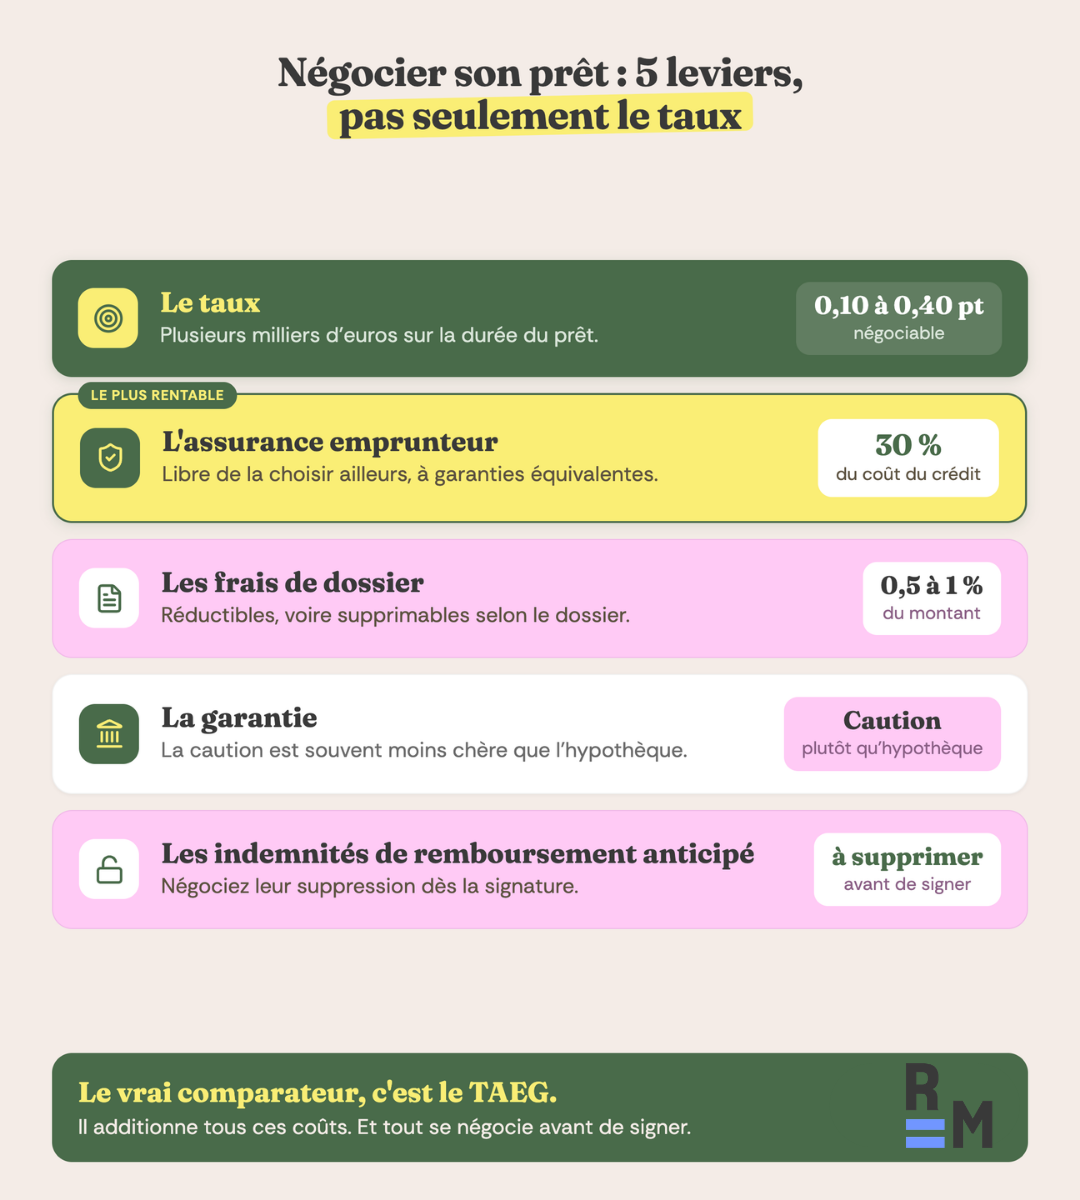
1. Le taux d’intérêt : C’est la première variable, car elle détermine le montant des intérêts. Simulez auprès de plusieurs banques et faites jouer la concurrence pour obtenir une contre-proposition sur le taux.
2. L’assurance emprunteur : C’est le levier le plus rentable, car l’assurance peut représenter jusqu’à 30 % du coût du crédit. Là où le contrat groupe de la banque tourne autour de 0,40 %, une délégation d’assurance peut faire tomber le taux à 0,14 % pour un jeune emprunteur. Depuis la loi Lemoine, la banque ne peut pas refuser une assurance externe à garanties équivalentes. Ne signez jamais l’assurance de la banque sans avoir comparé.
3. Les indemnités de remboursement anticipé (IRA) : Si vous remboursez votre prêt par anticipation, la banque applique des IRA, plafonnées légalement au plus faible des deux montants. 6 mois d’intérêts sur le capital remboursé, ou 3 % du capital restant dû. Vous pouvez négocier leur suppression dès la signature, surtout si vous envisagez de revendre à moyen terme.
4. La garantie du prêt : Vous avez le choix entre l’hypothèque (coûteuse : 1 à 2 % du montant) et la caution via une société comme Crédit Logement (souvent moins chère, avec une partie restituée en fin de prêt). Demandez le coût précis de chaque option, il varie fortement d’une banque à l’autre.
5. Les frais de dossier : Ils représentent 0,5 à 1 % du montant emprunté. Dans un contexte concurrentiel, de nombreuses banques acceptent de les réduire, voire de les supprimer, pour un bon profil (apport solide, revenus stables).
La méthode pour bien négocier, comme un courtier
Négocier son prêt immobilier ne s’improvise pas, c’est une préparation. Voici la méthode que les courtiers appliquent.
- Préparez un dossier irréprochable : Des relevés de comptes propres sur au moins 3 mois (sans découvert), une preuve de stabilité professionnelle (CDI, ancienneté, ou chiffre d’affaires stable pour les indépendants), une vision claire de vos charges, et un apport mobilisé et justifié.
- Mettez en avant vos forces d’emprunteur : Cochez les cases que les banques valorisent, comme un taux d’endettement maîtrisé (idéalement sous 35 %), un reste à vivre suffisant, une gestion sérieuse visible dans vos flux, et une épargne résiduelle après le projet.
- Faites jouer la concurrence intelligemment : Une banque négocie quand elle sait que vous avez le choix. Obtenez des propositions écrites (pas seulement verbales) et utilisez-les comme levier : « Voici l’offre que j’ai déjà, que pouvez-vous proposer ? ».
- Structurez votre argumentaire en 3 temps : ce que vous attendez (taux, assurance, frais), pourquoi votre dossier le mérite (chiffré, factuel), et ce que cela représente pour la banque (domiciliation, épargne future). C’est ce discours qui débloque les meilleures offres. Un courtier peut porter cette négociation pour vous.
Négocier avant de signer, ou revoir un crédit en cours ?
La négociation dont nous parlons ici intervient avant la signature de votre offre de prêt. C’est le moment où vous avez le plus de pouvoir. Mais si votre prêt est déjà en cours, deux autres leviers existent pour améliorer vos conditions.
- La renégociation avec votre banque : Si les taux ont baissé depuis la souscription, vous pouvez demander à votre banque de revoir votre taux. C’est elle qui décide, mais elle peut accepter pour vous garder comme client.
- Le rachat par une autre banque : Si votre banque refuse, une banque concurrente peut racheter votre crédit à un meilleur taux. C’est le rachat de prêt immobilier, qui implique des frais (IRA, garantie) à intégrer dans le calcul.
Dans tous les cas, même sur un prêt en cours, l’assurance emprunteur reste renégociable à tout moment grâce à la loi Lemoine. C’est souvent l’économie la plus simple à activer.
FAQ : négocier son prêt immobilier
Combien peut-on négocier sur un taux immobilier ?
Selon votre dossier, 0,10 à 0,40 point peuvent être négociés. Avec un excellent profil, les gains peuvent dépasser 0,50 point.
Quel est le meilleur moment pour négocier son prêt immobilier ?
Juste avant l’édition de l’offre, quand la banque veut sécuriser votre dossier, ou dès que vous disposez de plusieurs propositions concurrentes à faire jouer.
Peut-on négocier son prêt sans un bon dossier ?
Oui, mais la marge est plus faible. En améliorant vos comptes, en réduisant vos crédits en cours et en présentant un projet solide, vous augmentez votre pouvoir de négociation.
Que peut-on négocier en dehors du taux ?
L’assurance emprunteur (le levier le plus rentable), les frais de dossier, la garantie, les indemnités de remboursement anticipé, et la modulation des échéances.
Faut-il passer par un courtier pour négocier ?
Ce n’est pas obligatoire, mais un courtier connaît les marges des banques et porte l’argumentaire pour vous. Ses services sont souvent gratuits, la banque le rémunérant par une commission.