
Les banques exigent une assurance emprunteur pour accorder un prêt immobilier. Si vous présentez un risque aggravé de santé, une pathologie actuelle ou passée, cette assurance peut être plus difficile à obtenir, avec parfois une surprime, une exclusion de garantie, voire un refus. Mais la loi a évolué en votre faveur (loi Lemoine, convention AERAS, droit à l’oubli). Aujourd’hui, s’assurer avec un risque aggravé est possible.
Ce qu’il faut retenir
- Un risque aggravé est une pathologie qui augmente statistiquement le risque de sinistre pour l’assureur.
- Trois réactions possibles de l’assureur : surprime, exclusion de garantie, ou refus (toujours motivé par écrit).
- La convention AERAS oblige les assureurs à examiner votre dossier en profondeur, en 3 niveaux.
- Le droit à l’oubli dispense de déclarer un ancien cancer ou une hépatite C 5 ans après la fin du traitement.
- La délégation d’assurance donne accès à des assureurs spécialisés, souvent plus souples et moins chers.
Qu’est-ce qu’un risque aggravé de santé ?
Un risque aggravé de santé désigne une pathologie, actuelle ou passée, qui augmente statistiquement le risque de décès, d’invalidité ou d’arrêt de travail. Les assureurs considèrent alors que l’emprunteur présente un risque supérieur à la population de référence, ce qui peut compliquer l’accès à l’assurance.
Les principales pathologies concernées :
- les cancers,
- les maladies auto-immunes,
- les maladies cardiovasculaires (hypertension, infarctus, AVC),
- le diabète,
- les maladies chroniques (VIH, hépatite C, sclérose en plaques),
- les maladies hépatiques comme la cirrhose,
- les troubles psychiatriques sévères,
- ou encore les maladies respiratoires (asthme sévère, BPCO).
On parle aussi de risque aggravé pour une affection invalidante nécessitant plus de six mois de soins continus.
Au-delà de la santé, certains assureurs retiennent aussi un risque aggravé lié au métier (professions dangereuses), au sport (disciplines extrêmes) ou au lieu de résidence.
Quelles conséquences : surprime, exclusion ou refus ?
Face à un risque aggravé, l’assureur peut réagir de trois façons.
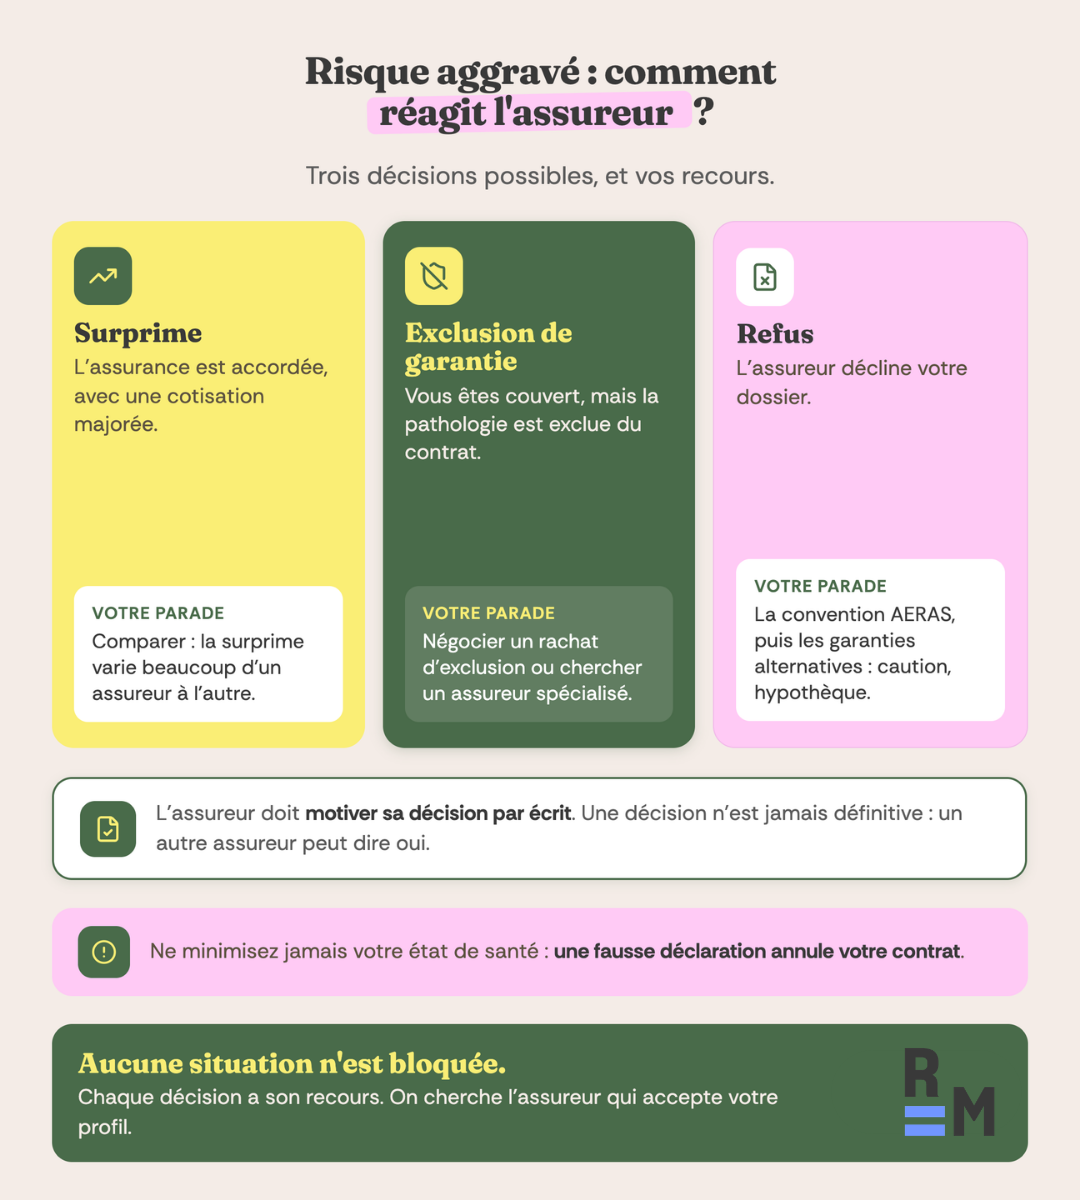
- L’acceptation avec surprime : l’assurance est accordée, mais avec une majoration de cotisation qui reflète le risque supplémentaire.
- L’acceptation avec exclusion de garantie : l’assureur couvre l’emprunteur, mais exclut la pathologie à risque de la couverture.
- Le refus de couverture : l’assureur décline le dossier.
Dans tous les cas, l’assureur doit justifier sa décision par écrit.
Notre conseil : ne jamais accepter la première proposition sans comparer. Un autre assureur, plus spécialisé, peut proposer de bien meilleures conditions pour la même pathologie.
⚠️ Un impératif : la transparence. Vous devez déclarer vos antécédents et pathologies. Mentir sur le questionnaire de santé peut entraîner la nullité pure et simple de votre contrat (article L113-8 du Code des assurances). En cas de sinistre, vous vous retrouveriez sans aucune couverture, avec le capital restant à rembourser. Le risque n’est donc pas théorique, c’est celui de tout perdre.
Bonne nouvelle ! Depuis 2022, la loi Lemoine supprime le questionnaire de santé pour les prêts dont la part assurée est inférieure ou égale à 200 000 € par emprunteur, remboursés avant votre 60e anniversaire. Dans ce cas, votre pathologie n’a pas à être déclarée.
La convention AERAS et le droit à l’oubli
Deux dispositifs protègent spécifiquement les emprunteurs malades.
La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’applique automatiquement dès qu’un problème de santé est déclaré. Elle organise l’examen du dossier en trois niveaux : analyse standard, puis examen médical spécialisé en cas de refus, puis passage devant un pool de réassureurs pour les risques très aggravés. Elle n’ouvre pas un droit automatique à l’assurance, mais oblige les assureurs à examiner votre dossier en profondeur. De plus, elle s’applique pour un capital assuré inférieur à 420 000 € et un remboursement avant vos 71 ans.
Le droit à l’oubli permet de ne pas déclarer un ancien cancer ou une hépatite C virale. Depuis la loi Lemoine, ce délai est fixé à 5 ans après la fin du protocole thérapeutique, sans rechute. Tous les types de cancers sont concernés, du cancer du sein au cancer de la peau. Pour les autres pathologies, la grille de référence AERAS fixe des délais spécifiques.
Actualité
Certains assureurs vont désormais au-delà du droit à l’oubli légal, en permettant à des clients malades de se couvrir sans surcoût tarifaire.
Si vous essuyez un refus au dernier niveau de la convention AERAS, des garanties alternatives peuvent convaincre la banque, comme la caution, l’hypothèque sur un autre bien, ou le nantissement d’une assurance-vie.
Quelles solutions pour s’assurer malgré un risque aggravé ?
Plusieurs leviers concrets facilitent l’accès à l’assurance.
- La délégation d’assurance : C’est souvent la meilleure voie. Elle donne accès à des assureurs spécialisés, plus souples sur les risques aggravés, avec des économies de 30 à 50 % même en cas de surprime, et des garanties adaptées à votre pathologie. Depuis la loi Lemoine, vous pouvez changer d’assurance à tout moment.
- Le recours à un courtier spécialisé : Un dossier avec risque aggravé demande souvent des pièces médicales complémentaires et un temps de traitement plus long. Un courtier spécialisé comme Réassurez-moi cible directement les assureurs adaptés à votre profil et vous accompagne dans les démarches, ce qui accélère et sécurise votre dossier.
Astuce : vous pouvez déposer une demande d’assurance avant même de signer une promesse de vente. L’accord d’assurance est valable 4 mois et reste acquis même si le prêt évolue, à condition que le montant et la durée soient identiques ou inférieurs.
Pour préparer votre dossier selon votre pathologie, consultez nos fiches maladies, qui détaillent les éléments à fournir et les conséquences à prévoir pour chaque cas.
FAQ : risque aggravé de santé et assurance de prêt
Quelle assurance de prêt avec un risque aggravé ?
Tournez-vous vers un assureur ou un courtier spécialisé dans les risques aggravés, pour bénéficier d’une couverture adaptée. Un contrat classique risque davantage d’entraîner exclusions ou surprimes. Un comparateur permet de cibler les contrats adaptés à votre profil.
Peut-on obtenir une assurance emprunteur après un cancer ?
Oui, grâce au droit à l’oubli. Si votre protocole thérapeutique est terminé depuis 5 ans sans rechute, vous n’avez plus à déclarer votre cancer. Sinon, la grille de référence AERAS prévoit des délais et conditions par type de cancer.
Peut-on emprunter avec un risque aggravé de santé ?
Oui. Vous pouvez rencontrer plus de difficultés à trouver une assurance favorable, mais les dispositifs légaux (AERAS, droit à l’oubli, loi Lemoine) et l’accompagnement d’un courtier permettent d’y parvenir dans la grande majorité des cas.
Qu’est-ce qu’une surprime d’assurance ?
C’est une majoration de la cotisation appliquée pour compenser le risque supplémentaire lié à votre état de santé. Elle doit être justifiée par l’assureur, et peut varier fortement d’un assureur à l’autre pour une même pathologie.
Que faire en cas de refus d’assurance ?
Comparez d’autres assureurs (les positions varient beaucoup), activez la convention AERAS, et en dernier recours proposez des garanties alternatives à la banque (caution, hypothèque, nantissement). Un courtier spécialisé peut débloquer les situations complexes.