
Renégocier votre prêt immobilier, c’est demander à votre banque un taux plus bas sur le crédit en cours, par avenant. L’opération vaut le coup si l’économie sur le coût total restant dépasse les frais. Votre banque peut accepter ou refuser. Regardez surtout l’écart de taux, le capital restant dû et la durée de remboursement.
Ce qu’il faut retenir
- Un écart de 0,7 à 1 point entre votre taux actuel et le taux proposé reste le repère le plus utilisé.
- Une durée restante encore longue, car les intérêts pèsent davantage au début du prêt.
- Un capital restant dû assez élevé pour que le gain absorbe les frais. Aucun seuil légal ne s’applique.
- Un total des frais inférieur à l’économie calculée sur les seules échéances à venir.
- Un délai de réflexion de 10 jours calendaires après réception de l’avenant, incompressible.
Est-il rentable de renégocier son prêt immobilier en 2026 ?
La rentabilité d’une renégociation de prêt immobilier se mesure sur une seule grandeur, le coût total des échéances qu’il vous reste à payer. Vous comparez ce coût dans votre contrat actuel et dans le scénario renégocié, puis vous retranchez les frais. Le résultat obtenu est votre gain net.
Les 4 critères à vérifier avant de renégocier
Quatre paramètres permettent d’estimer le résultat de l’opération. Vous les trouverez sur votre offre de prêt et votre dernier échéancier.
- L’écart de taux. Un différentiel de 0,7 à 1 point entre votre taux actuel et les conditions du moment sert de repère indicatif. En dessous, les frais absorbent souvent l’économie.
- La durée restante. Les intérêts sont plus importants pendant les premières années. Une demande pendant la première moitié du prêt porte donc sur davantage d’intérêts à réduire.
- Le capital restant dû. Plus il est élevé, plus l’économie en euros devient significative. Aucun montant plancher n’est fixé par la loi, la rentabilité se vérifie au cas par cas.
- Le total des frais. Frais d’avenant, formalités de garantie et coût de l’assurance viennent en déduction du gain brut.
Tout emprunteur ayant souscrit à un taux de prêt immobilier supérieur aux conditions actuelles a intérêt à faire le calcul, même si les quatre critères ne sont pas tous réunis.
Comment calculer l’économie nette ?
Le calcul se fait en quatre opérations. Prenez simplement votre échéancier à jour.
- Relevez le capital restant dû, la mensualité et le nombre d’échéances restantes.
- Multipliez la mensualité par le nombre d’échéances restantes pour obtenir votre coût restant actuel.
- Refaites la même multiplication avec la mensualité obtenue au nouveau taux, sur la durée maintenue ou sur une durée raccourcie.
- Retranchez les frais d’avenant et les éventuels frais de garantie pour obtenir le gain net.
Avec un taux plus bas, vous avez deux possibilités. Vous pouvez garder la durée et réduire votre mensualité, ou conserver la mensualité et raccourcir la durée. La seconde option donne le gain le plus élevé sur le coût total, car vous payez des intérêts moins longtemps.
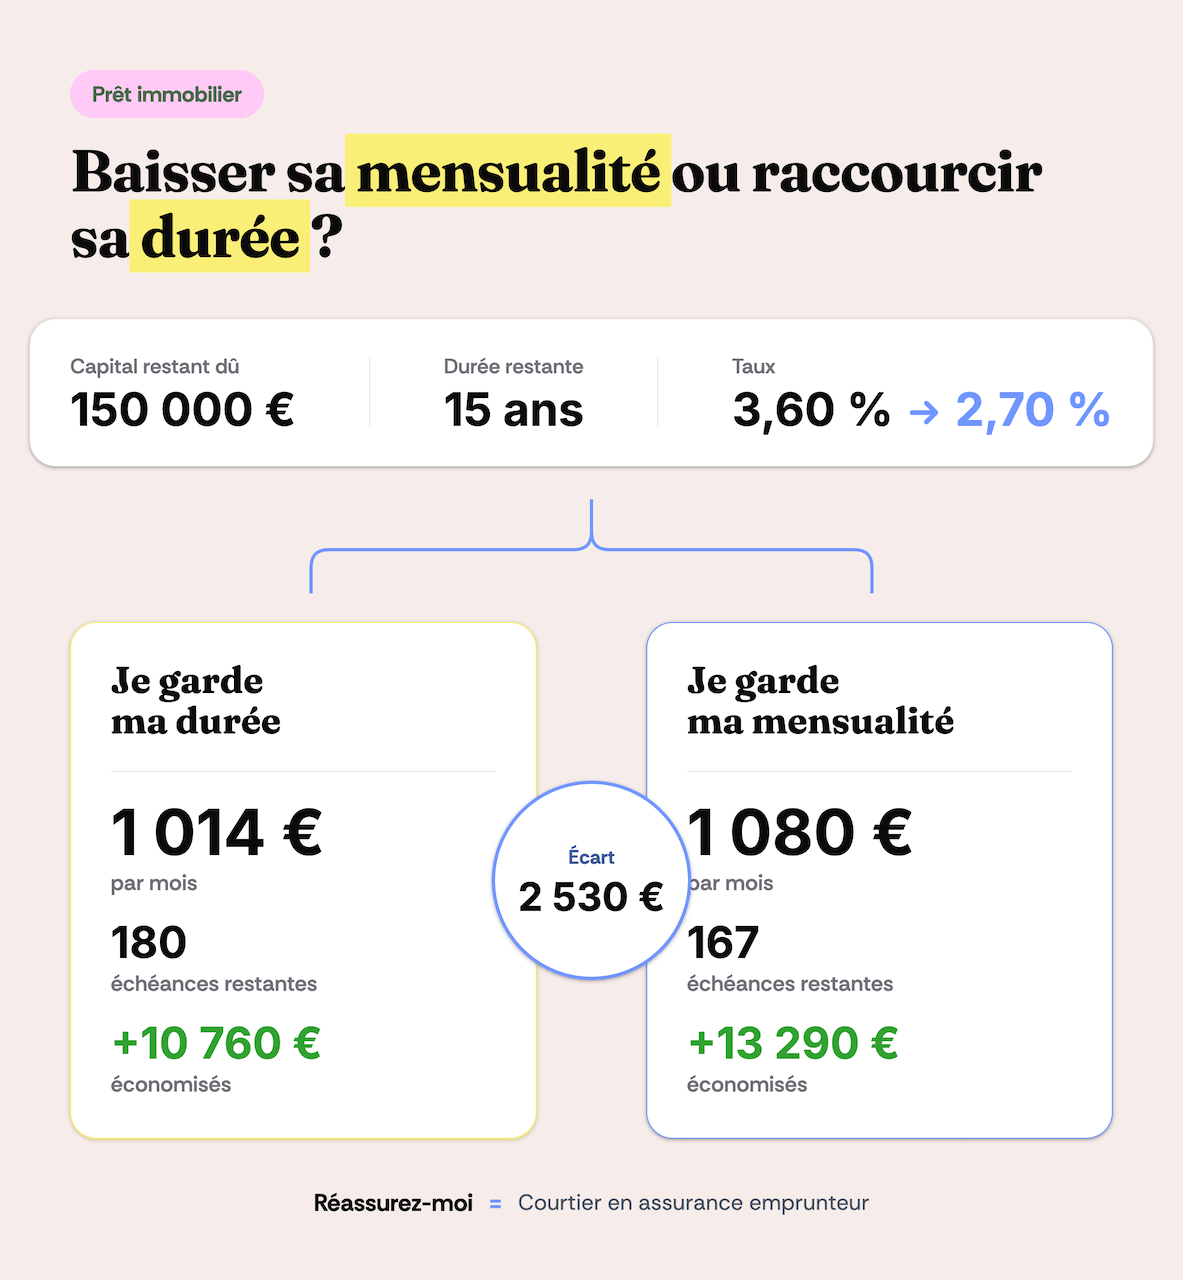
Une mensualité plus basse allège votre budget mensuel, mais elle réduit le coût total du crédit uniquement si la durée reste inchangée. Un allongement de durée peut annuler le gain, voire le rendre négatif.
Exemple chiffré : mensualité plus basse ou durée plus courte
Prenons un exemple fictif avec des hypothèses volontairement simples, à savoir un capital restant dû de 150 000 €, 15 ans de remboursement restants, un taux actuel de 3,60 %, un nouveau taux de 2,70 % et 1 000 € de frais d’avenant. L’assurance emprunteur est laissée hors calcul pour isoler l’effet du taux.
| Scénario | Mensualité | Échéances restantes | Coût restant | Gain net après frais |
|---|---|---|---|---|
| Prêt actuel à 3,60 % | 1 080 € | 180 | 194 350 € | Référence |
| Renégocié à 2,70 %, mensualité réduite | 1 014 € | 180 | 182 590 € | 10 760 € |
| Renégocié à 2,70 %, durée réduite | 1 080 € | 167 | 180 060 € | 13 290 € |
À écart de taux identique, garder la mensualité et raccourcir la durée rapporte ici environ 2 500 € de plus que la baisse de mensualité, pour 13 échéances économisées. Montants arrondis, calculés hors assurance, à titre indicatif et susceptibles d’évoluer selon la législation.
Vous pouvez reprendre ce calcul pour n’importe quel prêt, avec vos chiffres et les frais réellement facturés par votre banque plutôt qu’un montant moyen.
Renégociation ou rachat de prêt : quelle différence ?
Les deux démarches peuvent faire baisser votre taux, mais leurs conséquences juridiques et financières diffèrent. La renégociation modifie votre contrat chez votre prêteur. Le rachat solde ce contrat et le remplace par un nouveau crédit souscrit ailleurs.
| Critère | Renégociation avec votre banque | Rachat par une autre banque |
|---|---|---|
| Forme juridique | Avenant au contrat initial | Nouveau contrat de crédit |
| Indemnités de remboursement anticipé | Sans objet | Possibles, plafonnées par la loi |
| Garantie | Conservée, formalités si hypothèque | Nouvelle garantie à constituer |
| Frais principaux | Frais d’avenant | Frais de dossier, garantie, assurance |
| Assurance emprunteur | Contrat en cours conservé | Nouveau contrat parfois demandé |
| Délai de réflexion | 10 jours après réception de l’avenant | 10 jours après réception de l’offre |
La colonne du milieu décrit un ajustement de votre contrat actuel, celle de droite un financement entièrement nouveau, avec sa propre chaîne de frais.
Renégocier avec sa banque : avenant et frais
Un accord de votre prêteur prend la forme d’un avenant au contrat de prêt initial, remis sur papier ou sur support durable. Ce document doit comporter un échéancier des amortissements détaillant pour chaque échéance le capital restant dû en cas de remboursement anticipé, ainsi que le TAEG et le coût du crédit calculés sur les seules échéances et frais à venir.
Vous ne remboursez rien par anticipation dans ce schéma, les indemnités de remboursement anticipé restent donc hors sujet. Votre banque peut en revanche facturer des frais d’avenant, et une hypothèque modifiée entraîne des formalités de publicité foncière.
Faire racheter le prêt : nouveau contrat et coûts
Le rachat de votre crédit par un autre établissement solde votre prêt actuel. Ce remboursement anticipé peut entraîner des indemnités de remboursement anticipé, plafonnées à six mois d’intérêts sur le capital remboursé au taux moyen du prêt, sans pouvoir dépasser 3 % du capital restant dû.
S’y ajoutent les frais de dossier du nouveau prêt, la constitution d’une nouvelle garantie, la mainlevée de l’ancienne hypothèque le cas échéant, et parfois la souscription d’une nouvelle assurance emprunteur. La comparaison porte alors sur le TAEG de la nouvelle offre et sur tous les frais liés au remboursement de l’ancien prêt.
Comment renégocier son prêt immobilier avec sa banque ?
La démarche se déroule en quatre étapes, du calcul préalable à la signature de l’avenant. Chacune se prépare avant le rendez-vous avec votre conseiller.
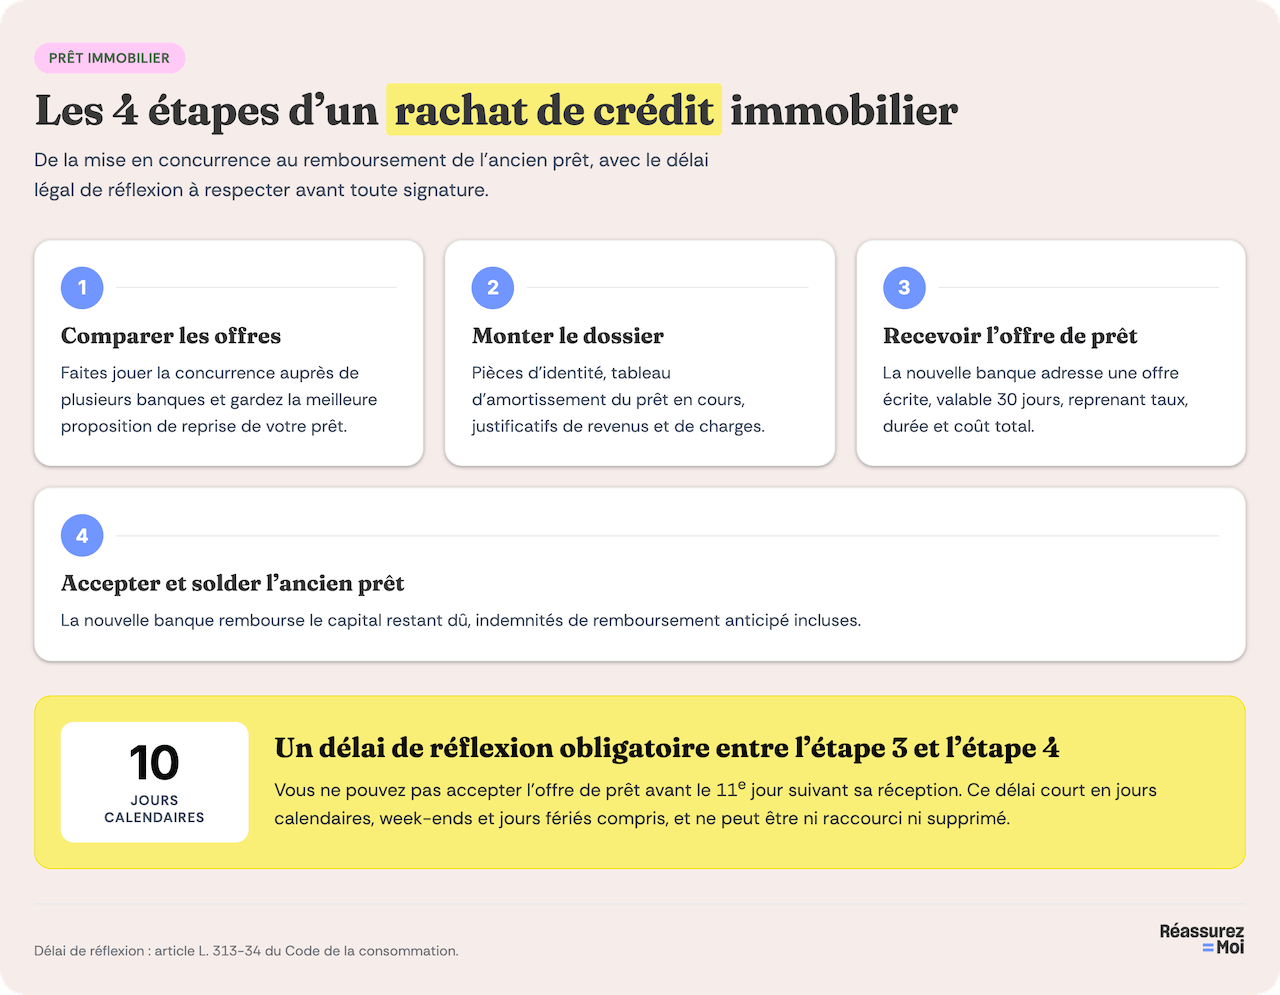
1. Comparer taux, TAEG et coût restant
Commencez par vos tableaux d’amortissement, qui donnent le capital restant dû et le nombre d’échéances restantes à date. Confrontez ensuite les TAEG des nouvelles propositions sur des profils comparables, puis comparez leur coût au coût restant de votre prêt plutôt que de vous limiter aux taux nominaux.
2. Préparer ses arguments et les pièces utiles
Votre banque étudie d’abord la valeur de la relation, à savoir l’ancienneté, l’épargne domiciliée, la régularité des revenus et l’absence d’incident. Formalisez la demande par une lettre de demande de renégociation qui reprend votre calcul et la condition attendue.
Un avenant chez votre prêteur actuel demande peu de pièces, puisque la banque détient déjà votre dossier.
- Votre offre de prêt initiale et l’échéancier à jour.
- Le décompte du capital restant dû communiqué par votre banque.
- Vos trois derniers bulletins de salaire ou bilans, selon votre statut.
- Vos deux derniers avis d’imposition.
Un rachat par un autre établissement suppose au contraire un dossier de financement complet, avec pièces d’identité, justificatifs de domicile, relevés de comptes, épargne et tableaux d’amortissement de tous vos crédits en cours.
3. Demander une proposition écrite
Un accord oral ne vous engage ni ne vous protège. Demandez une proposition écrite mentionnant le nouveau taux, la durée retenue, le montant des frais et le coût total du crédit qui en découle. Ce document vous permet de refaire votre calcul avant toute signature.
4. Vérifier l’avenant et attendre 10 jours
La réception de l’avenant ouvre un délai de réflexion de 10 jours calendaires, que vous pouvez utiliser en entier. Profitez-en pour dérouler cette vérification point par point.
- L’échéancier des amortissements figure bien dans l’avenant, échéance par échéance.
- Le TAEG et le coût du crédit portent sur les seules échéances et frais à venir.
- Le coût total annoncé correspond au calcul que vous avez fait de votre côté.
- La durée retenue est celle que vous avez demandée, mensualité réduite ou durée raccourcie.
Passé ce délai, vous renvoyez l’avenant daté et signé pour l’accepter. Ne rien renvoyer revient à décliner la proposition, sans démarche supplémentaire de votre part.
Quels frais intégrer au calcul ?
Les frais font basculer une opération intéressante sur le papier vers un gain quasi nul. Quatre postes méritent d’être chiffrés avant de vous engager.
- Les frais d’avenant. Votre banque peut facturer l’établissement du document. Le montant varie d’un établissement à l’autre et se négocie, notamment sur un dossier ancien et sans incident.
- Les frais de garantie. Une caution reste généralement inchangée. Une hypothèque modifiée déclenche en revanche des formalités de publicité foncière.
- Les indemnités de remboursement anticipé. Elles s’appliquent au rachat par un autre établissement, pas à l’avenant chez votre prêteur. Leur plafond légal atteint six mois d’intérêts sur le capital remboursé, dans la limite de 3 % du capital restant dû.
- Le coût de l’assurance emprunteur. Un rachat impose la souscription d’un nouveau contrat. Une renégociation laisse le vôtre en place, ce qui neutralise ce poste.
Additionnez ces montants, puis comparez la somme obtenue au gain brut calculé sur le coût restant. Une opération dont les frais dépassent l’économie attendue mérite d’être reportée plutôt qu’engagée.
Que faire si la banque refuse ?
Votre banque n’a aucune obligation d’accepter une renégociation. Un refus tient souvent à sa politique commerciale du moment ou à l’analyse de votre profil, et il ne ferme pas la discussion pour autant.
- Demandez le motif du refus par écrit, ce qui vous indique le levier à travailler.
- Revenez avec une proposition concurrente chiffrée, TAEG et frais compris, plutôt qu’avec un taux entendu ailleurs.
- Comparez le coût complet d’un rachat, indemnités et nouvelle garantie incluses, au coût de votre prêt actuel.
- Actionnez le levier de l’assurance emprunteur, accessible même sans accord de votre banque sur le taux.
Un courtier peut mettre plusieurs établissements en concurrence sur ce type de dossier. Sa rémunération entre alors dans les frais à intégrer au calcul du gain net.
L’assurance emprunteur : un levier complémentaire
L’assurance emprunteur est un second levier, qui peut être actionné indépendamment de la renégociation du taux. Elle pèse sur chaque mensualité pendant toute la durée du crédit.
D’après nos données, l’économie moyenne estimée atteint 15 189 € sur la durée restante du prêt. Ce montant s’appuie sur 299 simulations Réassurez-moi créées en 2026 pour une substitution d’assurance emprunteur, après bornage des montants entre 500 € et 100 000 € pour écarter les valeurs extrêmes. Il reflète les devis observés chez nous, votre situation personnelle donnant un résultat différent.
Depuis le 1er septembre 2022, la loi Lemoine permet à tous les emprunteurs de changer d’assurance de prêt à tout moment, sous réserve d’une équivalence des garanties avec le contrat exigé par la banque.
Cette délégation d’assurance se mène en parallèle de la renégociation du taux, ou seule si votre banque refuse de revoir vos conditions. Notre comparateur d’assurances emprunteur chiffre l’écart avec votre contrat en cours en quelques minutes.
Les erreurs qui annulent le gain d’une renégociation
Cinq erreurs peuvent réduire une économie pourtant réelle. Elles reviennent souvent dans les dossiers de renégociation.
- Comparer des taux nominaux alors que le TAEG d’une nouvelle offre intègre les frais et l’assurance exigée pour obtenir le crédit.
- Raisonner sur la mensualité seule, en laissant de côté le coût total du crédit.
- Allonger la durée pour alléger l’échéance, ce qui gonfle la facture d’intérêts finale.
- Signer l’avenant sans contrôler l’échéancier ni le coût du crédit annoncé.
- Budgéter des indemnités de remboursement anticipé sur un simple avenant, où elles ne s’appliquent pas.
Un tableau de comparaison, même sur une feuille, vous aide à éviter ces cinq pièges. Notez le coût restant avant et après. Le chiffre à surveiller est le coût total des échéances à venir.
FAQ sur la renégociation de prêt immobilier
Au bout de combien de temps peut-on renégocier son prêt immobilier ?
Aucun délai minimum ne s’impose après la signature de l’offre de prêt. Vous pouvez formuler une demande dès la première année, même si l’intérêt financier grandit tant que le capital restant dû est élevé. Votre banque reste libre d’étudier ou non votre demande.
Combien de fois peut-on renégocier son prêt immobilier ?
Aucune limite légale n’encadre le nombre de renégociations auprès de votre prêteur. Chaque accord donne lieu à un nouvel avenant, avec ses propres frais et son propre délai de réflexion. En pratique, c’est l’écart de taux disponible sur le marché qui fixe la limite réelle.
Que devient le tableau d’amortissement après une renégociation ?
L’avenant comporte obligatoirement un nouvel échéancier des amortissements. Il détaille pour chaque échéance le capital restant dû en cas de remboursement anticipé. L’ancien tableau cesse de s’appliquer à la date d’effet de l’avenant.