
Depuis 2022, la loi Lemoine permet de changer d’assurance de prêt immobilier à tout moment, même la première année. Elle supprime aussi le questionnaire de santé pour les crédits de moins de 200 000 € remboursés avant 60 ans, et facilite l’accès au prêt aux anciens malades. Voici ce que change concrètement cette loi et comment elle peut vous faire économiser plusieurs milliers d’euros.
Ce qu’il faut retenir
- Changement d’assurance à tout moment, sans frais, dès le lendemain de l’offre de prêt.
- Questionnaire de santé supprimé pour les prêts ≤ 200 000 €/emprunteur remboursés avant 60 ans.
- Droit à l’oubli réduit à 5 ans (au lieu de 10) pour les anciens cancers et l’hépatite C.
- Obligation d’information annuelle de la banque sur votre droit de résiliation.
- Jusqu’à 50 % d’économies en changeant pour une délégation, à garanties équivalentes.
Qu’est-ce que la loi Lemoine ?
Adoptée le 28 février 2022, la loi Lemoine a profondément transformé le marché de l’assurance emprunteur. Elle s’inscrit dans un mouvement de libéralisation amorcé par la loi Lagarde (2010), poursuivi par la loi Hamon (2014) et l’amendement Bourquin (2017), mais elle va plus loin en offrant la résiliation à tout moment, sans contrainte de calendrier.
Cette réforme vise trois objectifs majeurs :
- renforcer la liberté de choix des emprunteurs,
- faciliter l’accès au crédit pour les personnes ayant des antécédents de santé,
- et intensifier la concurrence entre assureurs pour faire baisser les tarifs.
Avec plus de 7 millions d’emprunteurs concernés et un marché d’environ 7 milliards d’euros de primes annuelles, l’enjeu était considérable.
Les 4 grands changements de la loi Lemoine
La loi Lemoine a apporté quatre avancées concrètes.
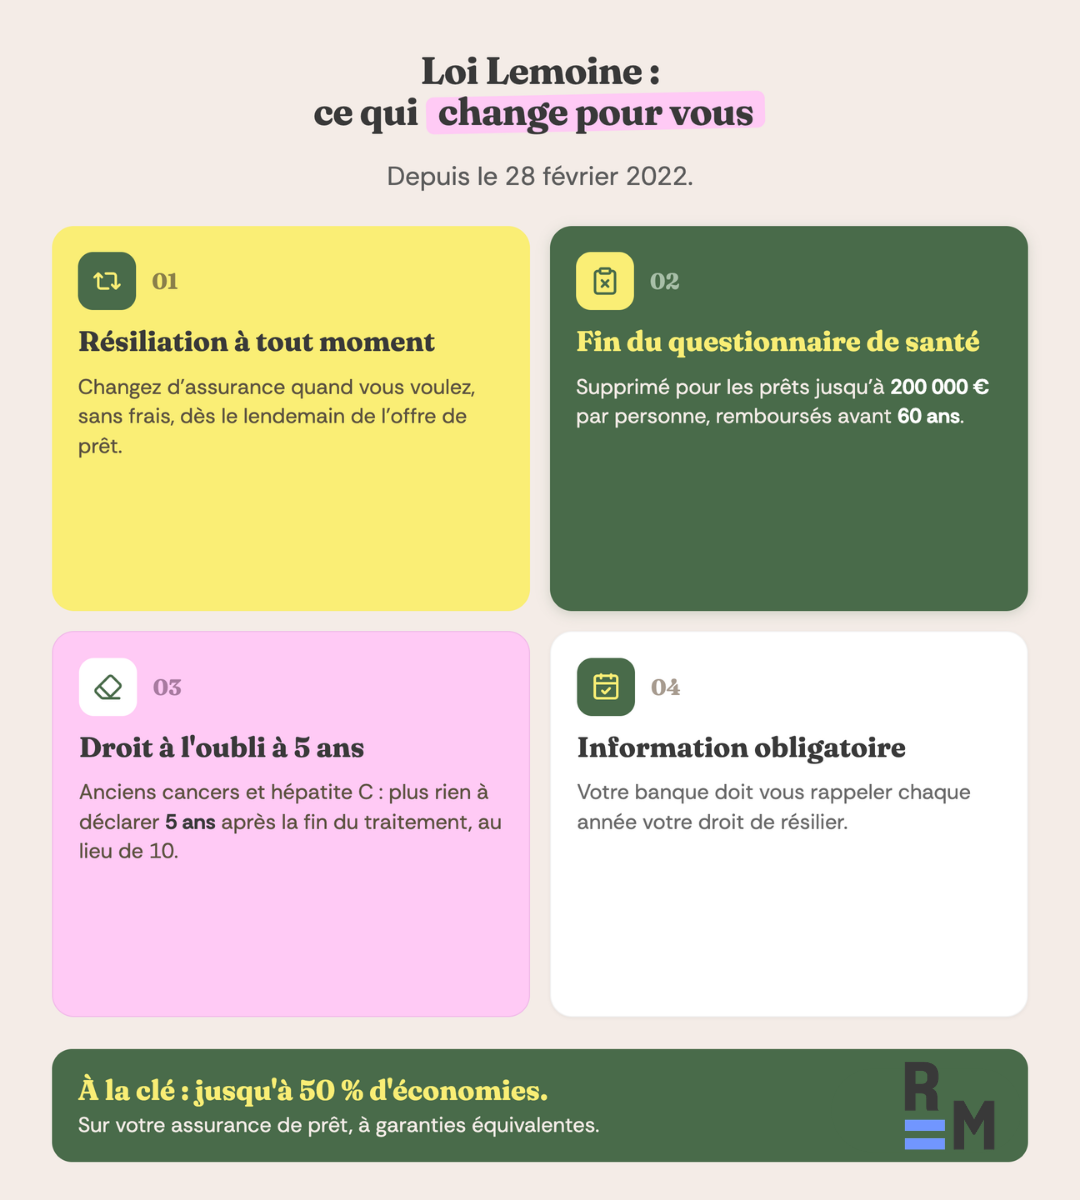
1. Changer d’assurance à tout moment : Vous pouvez désormais changer d’assurance emprunteur quand vous le souhaitez, auprès de n’importe quel assureur, sans attendre la date anniversaire, sans frais ni pénalité. La résiliation est possible dès le lendemain de la signature de l’offre de prêt, et autant de fois que vous le voulez. C’est dans les premières années que renégocier est le plus rentable.
2. Suppression du questionnaire de santé : Pour plus de la moitié des crédits, le questionnaire de santé est supprimé, les prêts inférieurs à 200 000 € (400 000 € pour un couple) et remboursés avant les 60 ans de l’emprunteur. Attention, cela ne supprime pas toute déclaration. L’assureur demande toujours si vous êtes fumeur ou pratiquez un sport à risque.
3. Droit à l’oubli étendu : Le délai du droit à l’oubli passe de 10 à 5 ans. Les anciens malades du cancer et de l’hépatite C virale ne sont plus tenus de déclarer leur maladie 5 ans après la fin du traitement. Ce droit s’applique automatiquement, sans démarche, et se combine avec la convention AERAS pour les autres pathologies.
4. Obligation d’information de l’assureur : Les banques et assureurs doivent désormais informer annuellement chaque emprunteur de son droit de résilier à tout moment, de l’échéance de son contrat, et du coût de l’assurance sur 8 ans. En cas de manquement, les sanctions sont réelles.
Info
En 2025, le CIC Est a été condamné à 196 000 € d’amende pour avoir dépassé les délais légaux de traitement des changements d’assurance emprunteur.
Quels prêts sont concernés par la loi Lemoine ?
Tous les prêts immobiliers bénéficient de la résiliation à tout moment, quelle que soit leur date de signature. Cela concerne l’achat d’une résidence principale, secondaire ou locative, les travaux, ou un rachat de crédit immobilier. En revanche, les crédits à la consommation ne sont pas éligibles à la loi Lemoine.
Rappel important : les crédits de plus de 200 000 € par emprunteur, ou remboursés après le 60e anniversaire, ne bénéficient pas de la suppression du questionnaire médical (mais gardent le droit de changer d’assurance à tout moment).
Suis-je éligible à la Loi Lemoine ? Test en ligne
[auctor_tool_embed id= »51″]
Comment changer d’assurance avec la loi Lemoine ?
Changer d’assurance grâce à la loi Lemoine peut vous faire économiser jusqu’à 50 % du coût de votre assurance. La démarche se fait en deux temps.
1. Trouver une nouvelle assurance : Comparez les offres et vérifiez l’équivalence des garanties. C’est la seule condition obligatoire, votre nouveau contrat doit couvrir au minimum les mêmes risques que l’actuel. Comparez le TAEA pour évaluer le coût réel de chaque offre.
2. Envoyer la demande de résiliation à la banque : Une fois le nouveau contrat souscrit, informez votre banque, qui dispose de 10 jours ouvrés pour répondre. Rédigez une lettre de résiliation précisant vos informations et la date d’effet souhaitée, joignez le certificat d’adhésion du nouveau contrat et la fiche standardisée d’information, et envoyez le tout en recommandé.
🔎 Depuis juin 2023, la résiliation « en trois clics » est obligatoire pour tous les assureurs. Vous pouvez résilier et souscrire 100 % en ligne. Si la démarche vous paraît complexe, Réassurez-moi s’occupe de tout (recherche, souscription, résiliation).
Utilisez le comparateur de Réassurez-moi pour gagner du temps !
Avec Réassurez-moi, en moins de 2 minutes, vous accédez à :
🚀 Un comparatif des meilleures assurances emprunteur du marché ;
💰 Des économies immédiates en trouvant une offre moins chère ;
📃 Un devis personnalisé, adapté à votre profil et à votre prêt.
FAQ : Loi Lemoine et assurance emprunteur
C’est quoi la loi Lemoine ?
La loi Lemoine permet de changer d’assurance de prêt immobilier à tout moment. Elle oblige la banque à informer l’emprunteur de son droit de résiliation, réduit le droit à l’oubli à 5 ans, et permet des économies pouvant atteindre 18 000 €.
Faut-il respecter l’équivalence des garanties ?
Oui, absolument. Un changement dans le cadre de la loi Lemoine doit conserver le principe d’équivalence. Le nouveau contrat doit présenter des garanties équivalentes, voire supérieures, à celles exigées par la banque.
Quel est l’âge maximum pour bénéficier de la loi Lemoine ?
Il n’y a pas d’âge maximum pour changer d’assurance. En revanche, pour la suppression du questionnaire médical, il faut un prêt ≤ 200 000 € par emprunteur et un remboursement avant 60 ans.
Que change la loi Lemoine sur le questionnaire de santé ?
Elle le supprime pour les prêts éligibles, ce qui facilite l’accès à l’assurance pour les personnes malades ou anciennes malades, qui étaient auparavant pénalisées par des surprimes.
Peut-on bénéficier de la loi Lemoine avec un prêt de plus de 200 000 € ?
Oui, mais uniquement pour changer d’assurance à tout moment. La suppression du questionnaire médical ne s’applique que sous le seuil de 200 000 € par emprunteur, avec remboursement avant 60 ans.